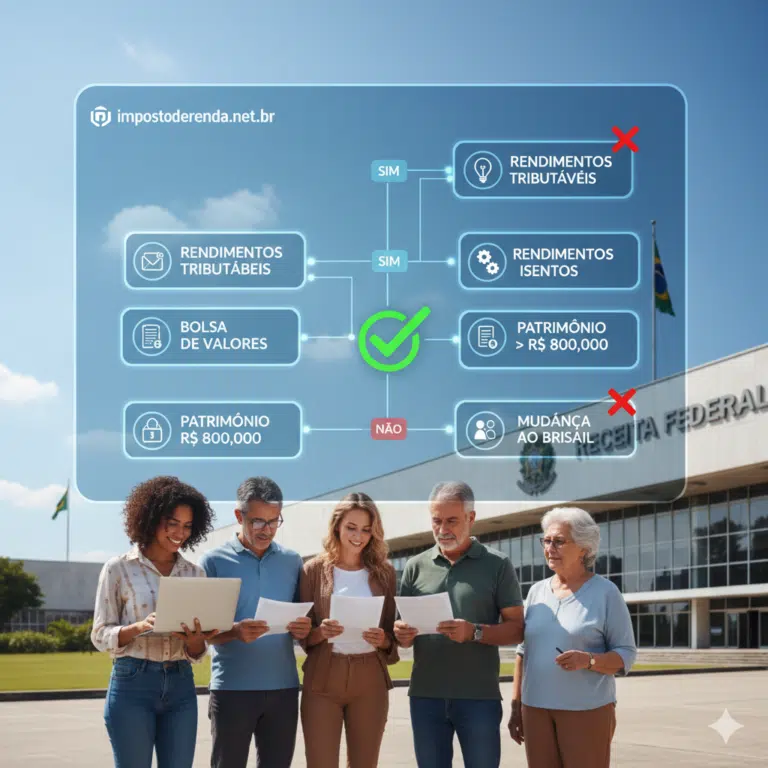
Se o MEI não tem um contador que assine um balanço contábil (livro diário/razão), ele não pode distribuir todo o lucro como isento. Ele deve seguir a “Regra da Presunção”:
-
Serviços: Apenas 32% da Receita Bruta Anual é considerada Lucro Isento.
-
Comércio/Indústria: Apenas 8% da Receita Bruta Anual é considerada Lucro Isento.
O Exemplo Prático:
Você é MEI de Serviços e faturou R$ 80.000,00 no ano.
-
Parcela Isenta (32%): R$ 25.600,00. (Vai na ficha de Isentos).
-
Parcela Tributável: (Faturamento – Despesas Comprovadas – Parcela Isenta).
Se o valor que sobrar na “Parcela Tributável” for superior ao limite de isenção do IR, você é obrigado a declarar e pagar imposto sobre essa diferença.
Contador formado pela UFPE. Escritório registrado no CRC-PE sob o nº 003322/O-5. Conheça o escritório
Vamos olhar a contabilidade da sua empresa?
Mande uma mensagem com o ramo da empresa e o faturamento aproximado. O retorno vem em até 4 horas úteis, de segunda a sexta, das 8h às 18h.